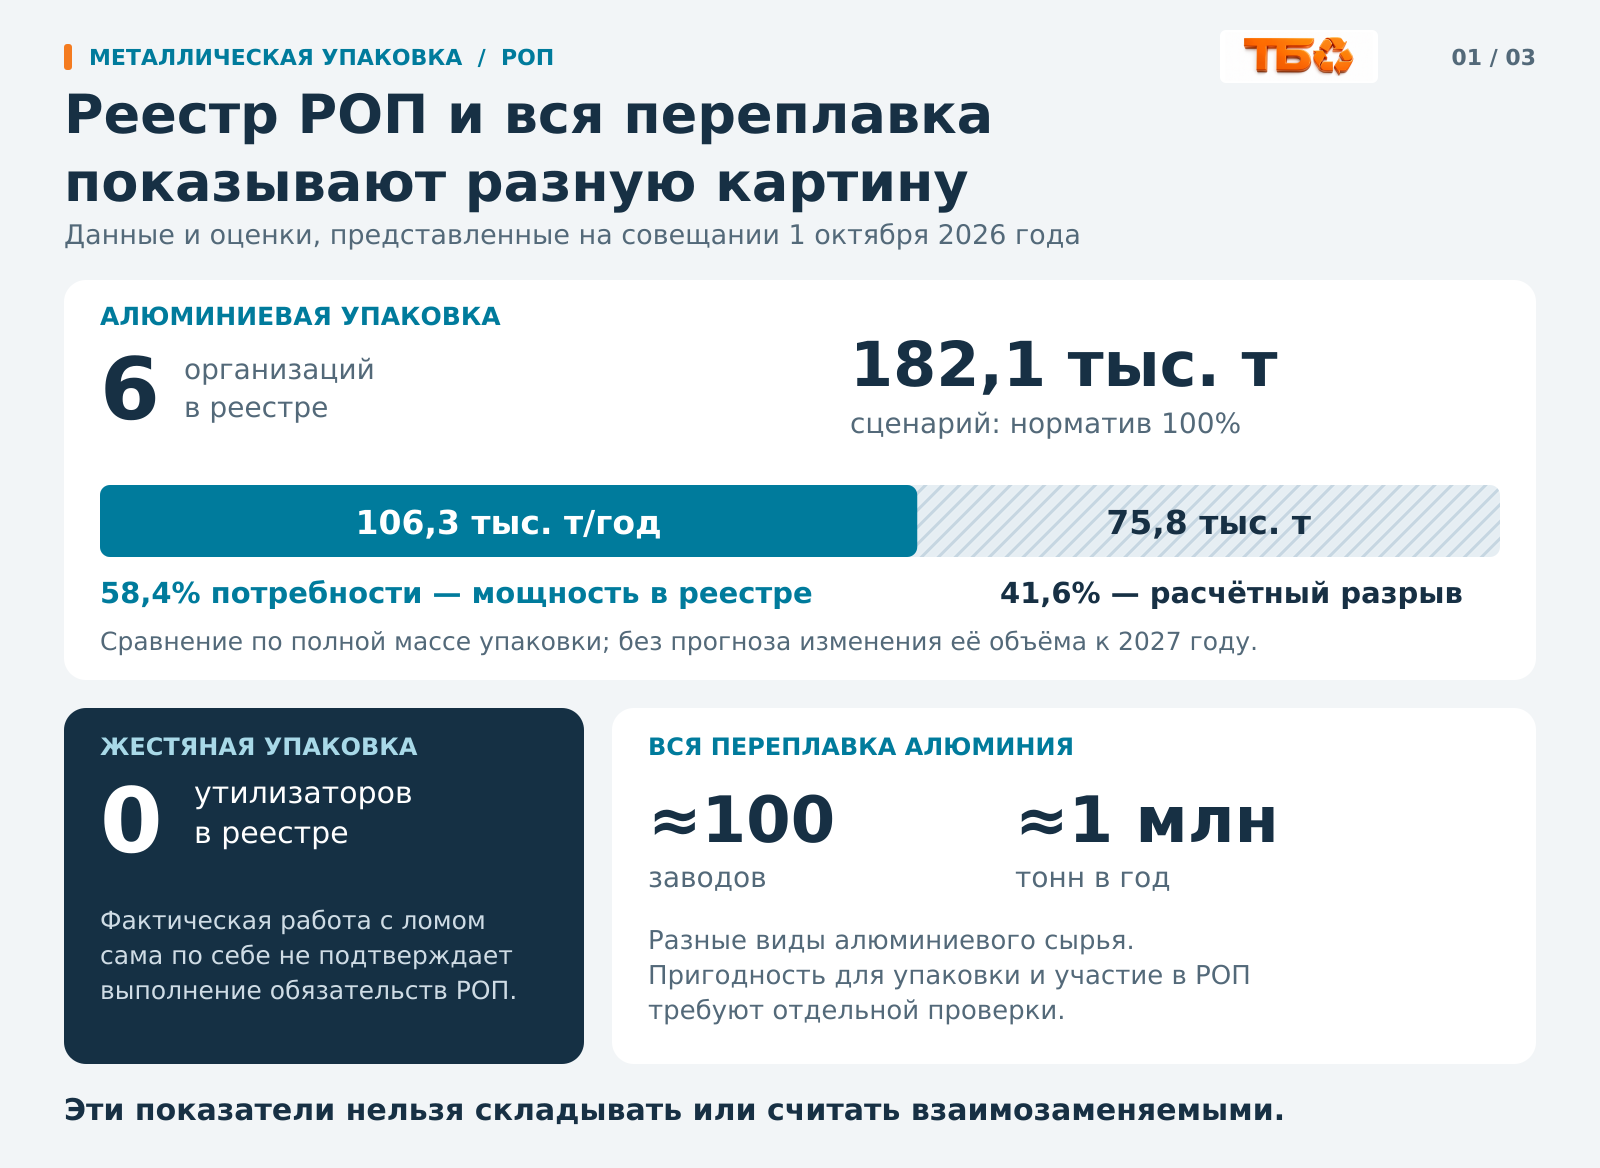
В реестре утилизаторов — шесть организаций, работающих с алюминиевой упаковкой, и ни одной по жестяной. Одновременно участники совещания в Минприроды говорят о недозагрузке заводов по переплаву алюминия. На этом фоне обсуждаются разделение упаковки на отдельные группы и пересмотр экологического сбора. Редакция журнала «ТБО» разбирается, почему существующая металлургия лишь частично представлена в системе расширенной ответственности производителей (РОП) и каких данных пока недостаёт для решений.
Совещание у первого заместителя министра природных ресурсов и экологии Джамбулата Хатуова состоялось 1 октября. Его результаты зафиксированы в протоколе от 12 октября 2026 года № 07−16/711-пр. За цифрами о дефиците мощностей в документе обнаруживается сразу несколько проблем — качество собранных отходов, разная эконом ика алюминия и жести, неполная статистика и слабая заинтересованность части действующих предприятий во включении в реестр.
Дефицит в реестре и недозагрузка в цехах
По данным, представленным на совещании, совокупная заявленная мощность шести утилизаторов алюминиевой упаковки составляет 106,3 тыс. т в год. Оценочный объём такой упаковки, подпадающей под РОП, — 182,1 тыс. т. При сопоставлении с полной массой мощность покрывает 58,4%, а разница составляет 75,8 тыс. т. Именно так показан разрыв в материалах к совещанию. Это расчёт для норматива 100% при сохранении исходной оценки объёма упаковки; прогноз изменения рынка к 2027 году в нём не учтён. По жестяной упаковке профильные утилизаторы в реестре отсутствуют.
Это характеристика обеспеченности механизма РОП реестровыми мощностями на момент совещания. Делать из неё вывод об отсутствии в стране предприятий, способных работать с металлом, было бы ошибкой.
Представитель «АУР Наро-Фоминск» сообщил примерно о ста заводах по переплаву алюминия общей мощностью порядка 1 млн т в год. По его оценке, предприятия испытывают недозагрузку и недостаток качественного сырья. В протоколе также отмечена низкая заинтересованность утилизаторов во вступлении в реестр.
Прямое сопоставление миллиона тонн с потребностью по упаковке тоже некорректно. Общая мощность переплава охватывает разные виды алюминиевого сырья. Для работы с конкретными отходами имеют значение технология, требования к их составу и качеству, фактическая загрузка и сведения, включённые в реестр. Миллион тонн сам по себе ещё не показывает, сколько использованных банок предприятия готовы принять и утилизировать с подтверждением РОП.
Разница между этими показателями определяет и возможные решения. Где-то потребуется оборудование, где-то — подготовка сырья, а где-то — включение уже действующего предприятия в механизм подтверждения утилизации. В числе поручений по итогам совещания Самарскому металлургическому заводу предложено представить позицию о вступлении в реестр и информацию об использовании алюминиевой упаковки, извлечённой при обработке твёрдых коммунальных отходов (ТКО).
Упаковка превращается в лом и теряется в статистике
Общий оборот металлической упаковки, подпадающей под РОП, на совещании оценили в 647 тыс. т. Одновременно протокол прямо указывает на отсутствие полных и сопоставимых данных об объёмах её производства в тоннах.
По данным Единой федеральной государственной информационной системы учёта отходов от использования товаров (ЕФГИС УОИТ), отражённый объём утилизации за 2025 год составил 28 тыс. т. В представленных слайдах по форме 2-ТП (отходы) за тот же год фигурируют 53,5 тыс. т утилизации металлической упаковки. Эти показатели получены в разных системах учёта; складывать их или принимать один из них за весь фактический объём утилизации оснований нет.
Одна из причин расхождений названа в самом протоколе. Часть отходов упаковки учитывается как металлолом. Представитель отрасли сообщил, что жестяная упаковка после извлечения реализуется в составе общего лома. Такая хозяйственная практика затрудняет отдельный учёт упаковки и сопоставление её выпуска с дальнейшей утилизацией.
Есть и вопрос о границах рынка. Исполнительный директор Росутилизации Ирина Макаренкова обратила внимание на тару, используемую за пределами пищевой промышленности, включая цистерны, бочки, барабаны и канистры, а также на аэрозольные баллончики и недостатки классификации данных по Федеральному классификационному каталогу отходов (ФККО).
Поэтому расчёт, построенный преимущественно вокруг напитков и консервов, рискует оставить за пределами анализа существенные потоки упаковки. Поручение собрать сведения о производстве, импорте и экспорте по видам тары и отраслям потребления должно помочь уточнить эту картину.
Два металла с разной экономикой
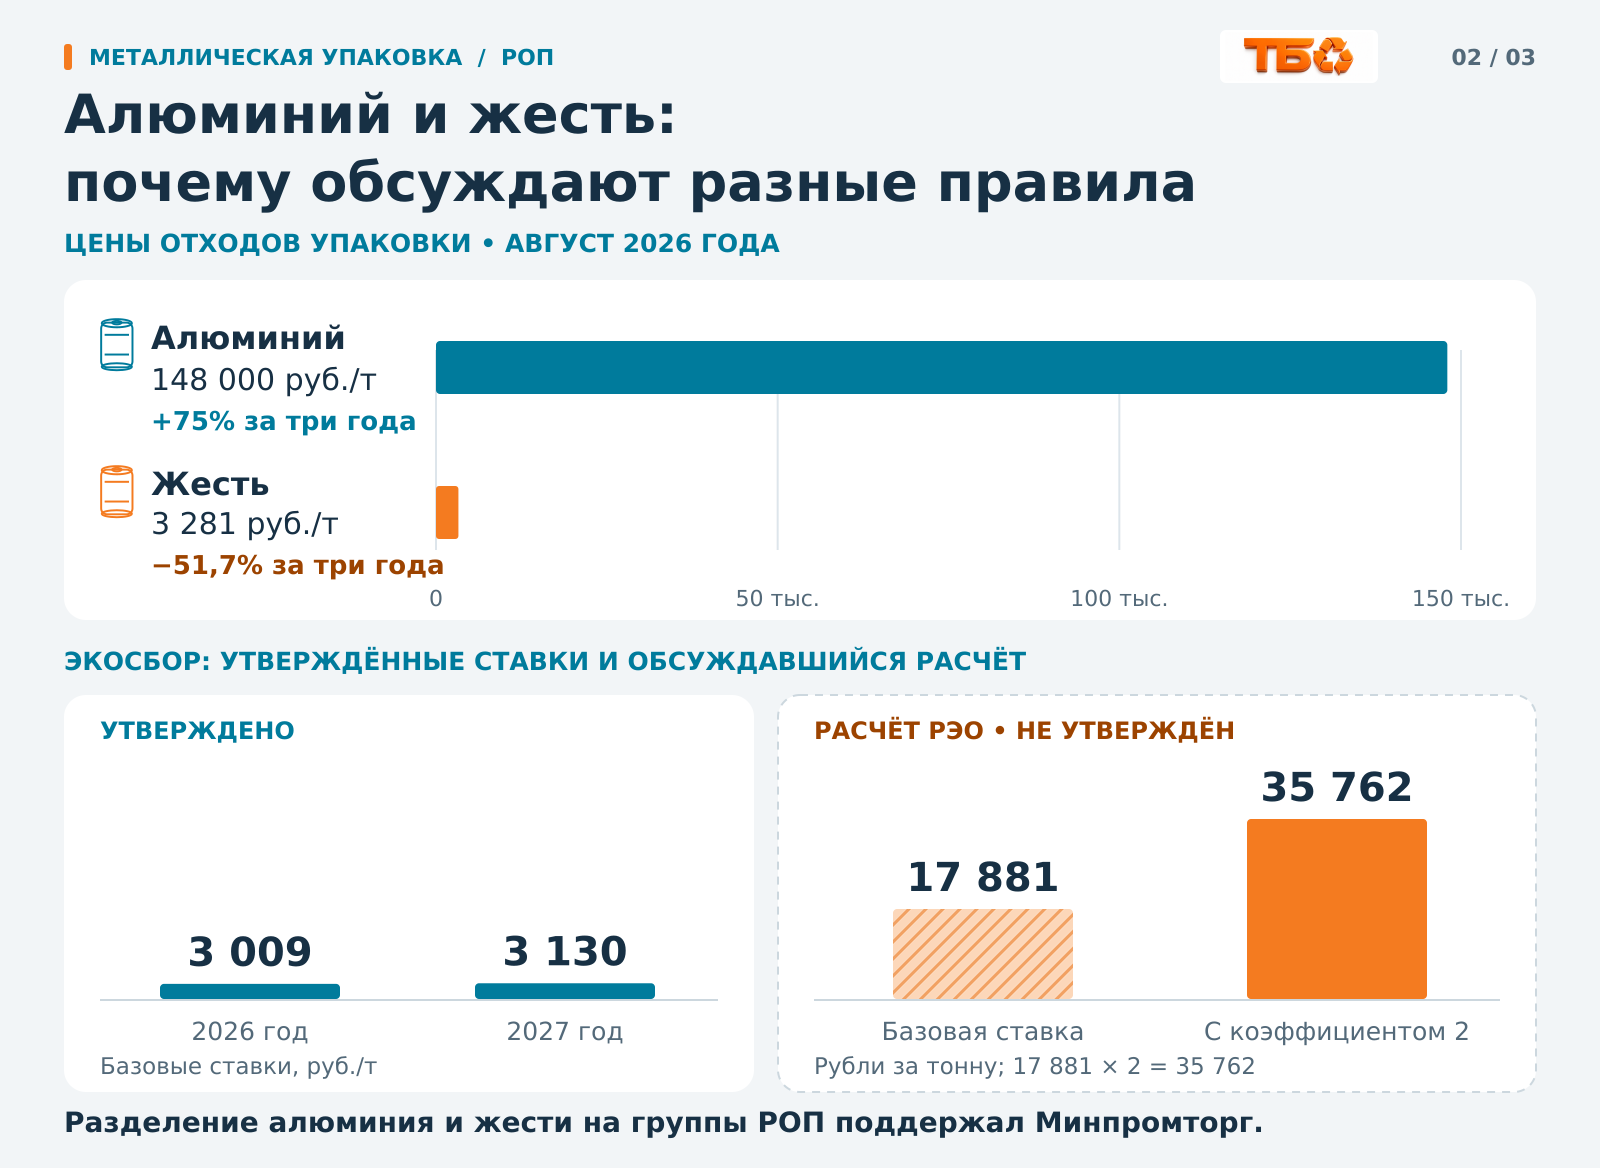
По приведённым в протоколе данным, за три года цена отходов алюминиевой упаковки выросла на 75% и в августе 2026 года достигла 148 тыс. руб./т. Цена отходов жестяной упаковки за тот же период снизилась на 51,7%, до 3281 руб./т.
Различие существенно для всех участников цепочки. Стоимость извлечённого материала влияет на возможность окупить сбор, сортировку, подготовку и перевозку. Общая группа металлической упаковки объединяет потоки с разными источниками доходов и затрат.
Минпромторг поддержал предложение выделить алюминиевую и жестяную упаковку в самостоятельные группы РОП. В отношении алюминия ведомство выступило против повышения ставки экосбора, сославшись на ликвидность вторичного ресурса. Однако поддержка предложения на совещании пока означает позицию ведомства. Изменение состава групп требует отдельного нормативного решения.
Что стоит за расчётной ставкой
Постановлением Правительства РФ от 1 августа 2024 года № 1041 для металлической упаковки установлены базовые ставки экологического сбора 3009 руб./т на 2026 год и 3130 руб./т на 2027-й.
На совещании обсуждалась рассчитанная публично-правовой компанией «Российский экологический оператор» (РЭО) экономически обоснованная базовая ставка 17 881 руб./т. С учётом коэффициента 2 расчётная величина составляет 35 762 руб./т. Обе суммы относятся к обсуждаемому расчёту. Протокол совещания не утверждает их в качестве новых ставок.
В документе отдельно отмечено, что коэффициент в расчёте связан с невостребованностью вторичного сырья из жести. Это усиливает вопрос о раздельной оценке материалов. Применение общего подхода к металлической упаковке требует объяснения, как в нём учтён алюминий с его иной стоимостью и спросом.
Представленные материалы содержат и аргумент о небольшом влиянии экосбора на цену товара. Для лёгкой банки абсолютная сумма действительно может оставаться умеренной даже при значительном изменении ставки. Например, при массе упаковки 15 г, обязанности по всей её массе и отсутствии подтверждённой самостоятельной утилизации расчёт по величине 35 762 руб./т даёт около 54 коп. на банку. Это условный арифметический пример, без оценки переноса затрат в розничную цену.
Однако величина платежа на одну банку характеризует только один аспект обсуждения. Для обоснования самой ставки нужны данные о расходах на сбор и утилизацию, доходах от реализации полученного сырья и различиях между материалами. Небольшая прибавка к цене товара сама по себе не отвечает на вопрос, какие расходы должен покрывать сбор.
Дорогой лом ещё не гарантирует доходности
В протоколе зафиксированы разные оценки экономики алюминия. Представитель «АУР Наро-Фоминск» назвал сбор алюминиевой банки самоокупаемым и указал на роль системы ломозаготовки. Представитель «РЭМВАЭР», напротив, сообщил о высоких затратах утилизаторов и сложностях со сбытом вторичного продукта при более низкой цене вторичного сплава по сравнению с первичным.
Эти позиции относятся к разным условиям работы и стадиям цепочки. Цена закупки лома — лишь один из показателей. На результат влияют выход годного продукта, потери металла, затраты энергии, подготовка партии и требования покупателя.
Самарский металлургический завод обозначил конкретную проблему качества алюминиевой банки из потока ТКО. В протоколе перечислены загрязнённость, влага и следы свинца; отмечена сохраняющаяся экономическая нецелесообразность переплавки такого материала. Предприятие предложило сформировать чёткие критерии качества банки, принимаемой от региональных операторов.
Для операторов и сортировочных комплексов это практический вопрос сбыта. Сам факт извлечения банки ещё не определяет, на каких условиях её примет покупатель. Заранее согласованные требования к загрязнённости, влажности и составу партии позволяют связать работу сортировки с потребностями металлургического производства. Поддержка сбора должна учитывать и эту часть расходов.
Заменить жесть алюминием по одному поручению не получится
Обсуждение экологического сбора затрагивает производство самой упаковки. По сведениям Минпромторга, отражённым в протоколе, выпуск жести на Магнитогорском металлургическом комбинате сократился со 155,7 тыс. т в 2024 году до 136,9 тыс. т в 2025-м. Речь идёт о производстве жести, а не готовых банок.
Представитель Рыбного союза предупредил, что переход на алюминиевую тару потребует полной замены производственных линий. Всероссийский научно-исследовательский институт технологии консервирования (ВНИИТеК) указал на технологические и химические ограничения полной замены жестяной банки алюминиевой для консервной продукции.
Таким образом, изменение нагрузки может затронуть сразу несколько производств — изготовление жести, выпуск банок, фасовку продукции и утилизацию использованной тары. Возможность замены материала придётся оценивать по конкретному продукту и технологии. Общего решения для всех сегментов протокол не предлагает.
До конца октября нужно уточнить исходные данные
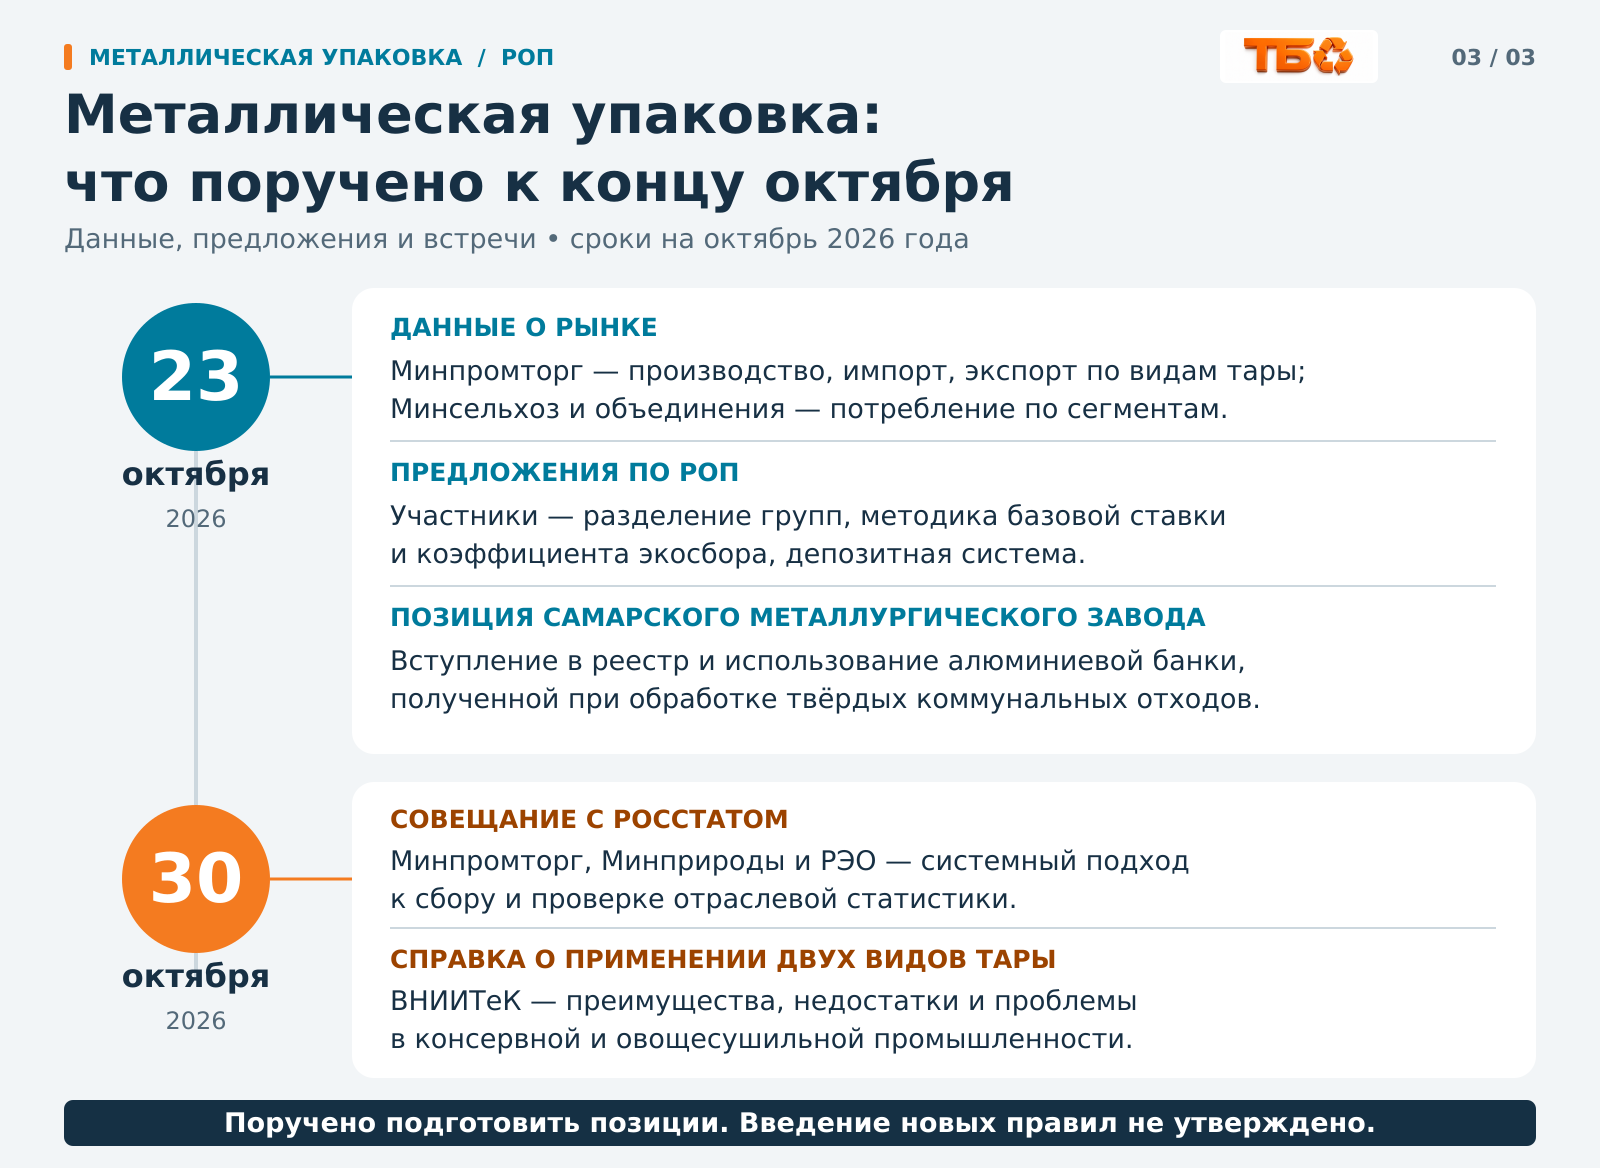
По итогам совещания участникам поручено до 23 октября представить позиции о разделении алюминиевой и жестяной упаковки, предложения по совершенствованию методики расчёта базовой ставки и коэффициента экосбора, а также по депозитной системе возврата тары.
К этому же сроку Минпромторг должен направить данные о рынке по видам упаковки и отраслям потребления. Минсельхоз и отраслевые объединения — оценки потребления тары в соответствующих сегментах. Отдельное поручение адресовано Самарскому металлургическому заводу.
До 30 октября Минпромторгу совместно с Минприроды и РЭО поручено обеспечить проведение совещания с Росстатом по сбору и проверке отраслевой статистики. ВНИИТеК должен представить справочную информацию о преимуществах, недостатках и проблемах применения двух видов тары в консервной и овощесушильной промышленности.
В 2026 году обязанность по обеспечению утилизации охватывает 75% массы упаковки, а к 2027 году достигает 100%. Такой переход предусмотрен законодательством о РОП; его также разъясняет Росприроднадзор. При растущей обязанности особенно существенны доступность подходящих реестровых мощностей и возможность подтвердить фактическую утилизацию.
Октябрьское совещание показывает, почему одной цифры мощности или ставки для решения недостаточно. По каждому виду упаковки предстоит установить, сколько отходов образуется, какая часть собирается, кто готов её утилизировать, при каких требованиях к качеству и как результат будет отражён в РОП. Именно эти ответы позволят понять, где требуется поддержка сбора, где — изменение учёта, а где — развитие производства.