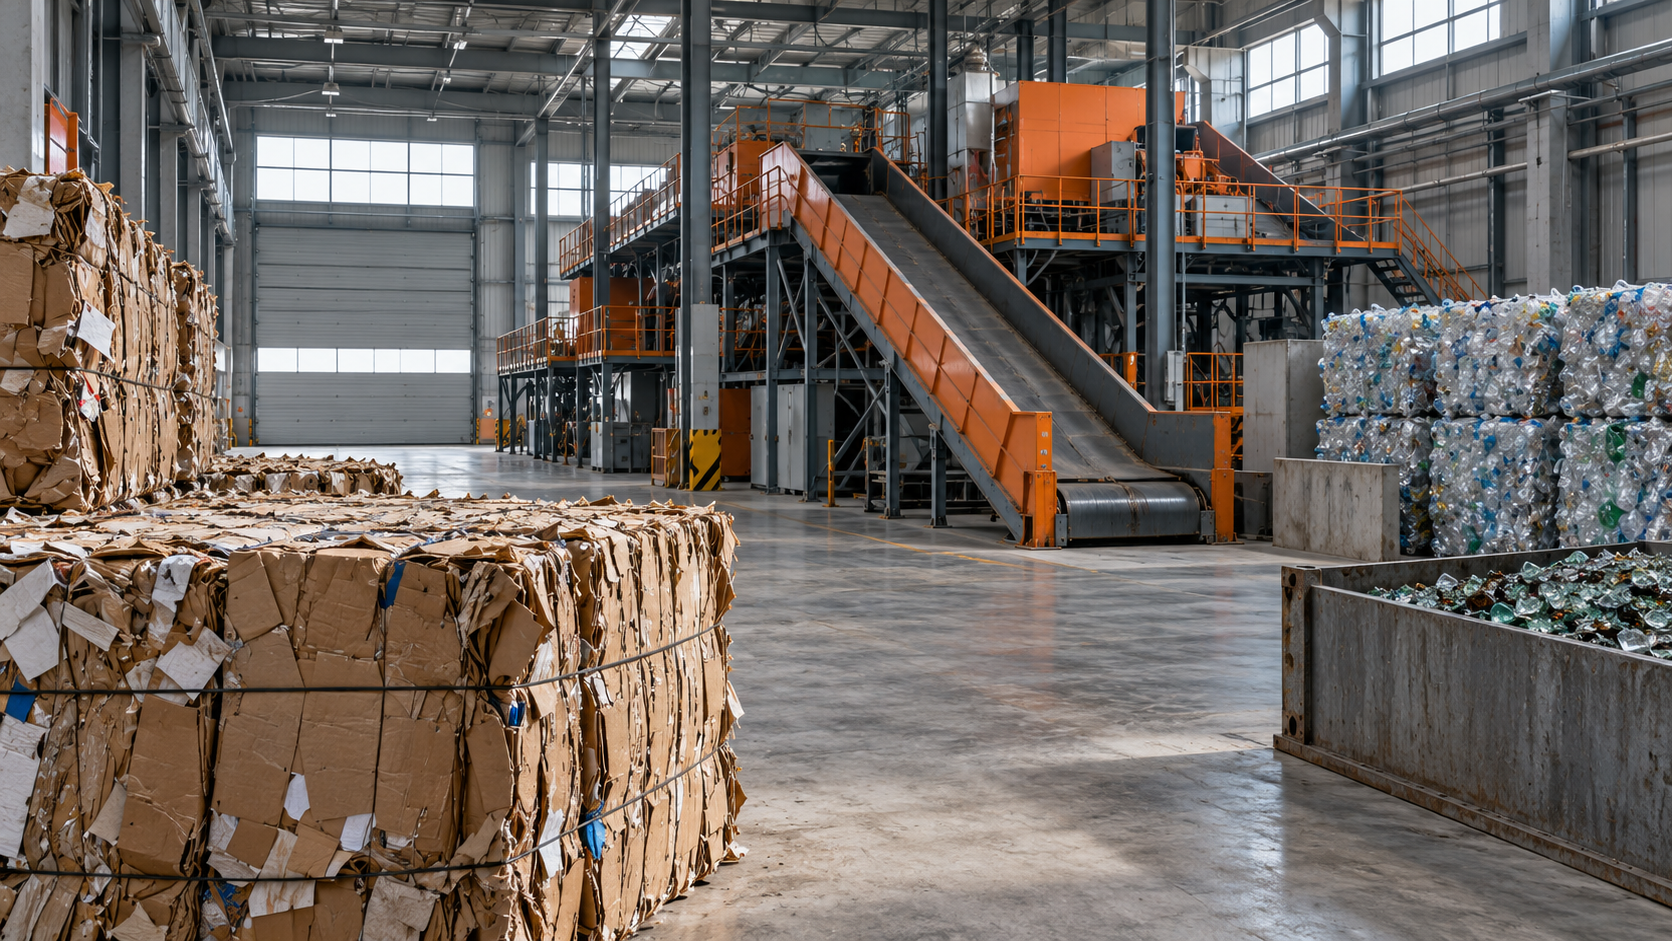
Российской отрасли утилизации отходов одновременно не хватает производственных мощностей и покупателей для продукции действующих предприятий. Одни заводы сокращают выпуск вторичного сырья из-за проблем со сбытом, другие ищут дополнительные объёмы отходов для загрузки оборудования. При этом по отдельным видам отходов существующие мощности не позволяют обеспечить даже значительную часть их утилизации.
На первый взгляд ситуация противоречивая. Зачем строить новые предприятия, если часть действующих работает далеко не на полную мощность? Ответ зависит от того, какие именно отходы способен принимать каждый завод, сколько они стоят с учётом доставки и подготовки и кому предприятие сможет продать полученное сырьё.
По данным, представленным заместителем руководителя Росприроднадзора Татьяной Кузнецовой на заседании Делового клуба Росутилизации, в 2025 году 193 предприятия при совокупной заявленной мощности 7,12 млн тонн утилизировали 3,05 млн тонн отходов. Таким образом, фактический объём утилизации составил около 43% заявленных мощностей.
Разница между двумя показателями превышает 4 млн тонн. Однако считать этот объём готовым резервом для выполнения дополнительных обязательств по утилизации было бы ошибкой. Мониторинг охватывает определённый круг предприятий, а их оборудование рассчитано на конкретные виды отходов и технологические операции.
Даже внутри одной группы материалов свободная производительность оборудования ещё не означает возможности увеличить утилизацию. Предприятию могут быть доступны отходы неподходящего качества, их доставка может обходиться слишком дорого, а полученное вторичное сырьё — не находить покупателей.
Чтобы оценить реальную потребность отрасли в новых заводах, необходимо разобраться, на каком этапе возникает ограничение. Примеры полимеров, макулатурного картона, стекла и комбинированной упаковки показывают, насколько разными бывают причины недозагрузки и дефицита мощностей.
Производить можно больше, продавать — сложнее
Для предприятий, выпускающих вторичную полимерную гранулу, одной из главных проблем остаётся ограниченный спрос на их продукцию.
«Многие переработчики не выдерживают, сворачивают свою деятельность», — рассказал в июне 2026 года директор по стратегическому развитию компании «ДПЛ Полимер» Сергей Похоменко в интервью.
По его оценке, производители пластмассовых изделий нередко предпочитают первичные полимеры, поскольку разница в стоимости первичного и вторичного сырья не обеспечивает достаточной экономической выгоды от использования последнего.
У такого выбора есть и технологические причины. Вторичная гранула должна соответствовать требованиям к прочности, стабильности свойств, цвету и другим характеристикам готового изделия. Для производителя пластмассовой продукции переход на вторичный полимер может потребовать изменения рецептуры, перенастройки оборудования и дополнительного контроля качества.
Поэтому увеличение объёмов утилизации полимерных отходов зависит от возможностей применения полученной гранулы в производстве новых изделий. Расширенная ответственность производителей и импортёров (РОП) способна формировать спрос на услуги утилизации отходов, однако выполнение обязательств по РОП не гарантирует появления покупателей у каждой партии вторичного сырья.
Ситуацию осложняет изменение состава самой упаковки. В июне 2026 года компания ТЕХНОНИКОЛЬ обратила внимание на применение барьерных добавок при производстве ПЭТ-бутылок. Такие добавки улучшают отдельные свойства упаковки, но могут ограничивать дальнейшее использование полученного вторичного ПЭТ, в частности для изготовления новых бутылок.
В результате завод может располагать оборудованием для утилизации ПЭТ-отходов и одновременно испытывать трудности с реализацией сырья определённого качества. Строительство дополнительной линии, выпускающей аналогичный продукт, не устранит ограничение спроса. Для увеличения утилизации потребуется также расширять области применения вторичного полимера и учитывать возможности его последующего использования ещё на этапе разработки упаковки.
Похожее противоречие наблюдается в производстве макулатурного тарного картона, хотя причины здесь несколько иные.
По данным компании «Объединённые бумажные фабрики», в 2025 году российский рынок гофроупаковки сократился на 0,7%, тогда как производство тарного картона увеличилось на 5,2%. Рост предложения опережал изменение потребности в упаковке. Особенно заметным избыток оказался в сегменте макулатурного тарного картона, где сказались запуск новых производств и увеличение выпуска на ранее введённых линиях.
Одновременно ухудшилась экономика производства. Средняя стоимость макулатуры выросла на 32% относительно 2024 года, а средняя цена макулатурного тарного картона снизилась на 8%. Предприятия столкнулись с ростом расходов на сырьё при сокращении выручки от продажи единицы готовой продукции.
Последствия проявились в загрузке оборудования. Генеральный директор Пермской целлюлозно-бумажной компании Юрий Марков в интервью «Коммерсанту» сообщил, что в январе 2025 года мощности предприятия по производству тарного картона и гофропродукции использовались более чем на 90%. После сокращения спроса загрузка снизилась до 70−80%. На складах компании накапливались бумага и картон, а у её партнёров — готовая гофроупаковка.
При этом ПЦБК утилизирует около 300 тыс. тонн макулатуры в год. Таким образом, ухудшение ситуации на рынке тарного картона затрагивает и предприятия, обеспечивающие вовлечение макулатуры в производство.
Опыт полимерной и бумажной промышленности показывает, что увеличение мощностей по утилизации отходов может происходить быстрее, чем расширение рынка выпускаемой продукции. В результате новые предприятия усиливают конкуренцию за покупателей, а действующие вынуждены снижать загрузку оборудования.
Для таких сегментов оценка инвестиционного проекта должна включать прогноз спроса на конкретный вид вторичного сырья или готовой продукции. Без этого строительство нового завода рискует увеличить предложение на рынке, который уже испытывает трудности со сбытом.
Когда производству не хватает подходящих отходов
Пример стекольной промышленности показывает другую причину ограниченного использования оборудования. Здесь существенную роль играют доступность стекольных отходов и качество их подготовки.
В январе 2026 года предприятие «Сибстекло» завершило модернизацию комплекса обработки стеклоотходов. Инвестиции составили 100 млн рублей. В состав оборудования включили оптические сепараторы, позволяющие разделять стеклобой по цветам.
Это имеет непосредственное значение для стеклотарного производства. Для изготовления бесцветных бутылок требуется бесцветный стеклобой, тогда как при выпуске коричневой и зелёной тары возможно использование смеси стекла разных цветов. Более точная сортировка позволяет направлять часть отходов, ранее не соответствовавших требованиям к бесцветному стеклу, на производство такой упаковки.
В 2025 году «Сибстекло» утилизировало 93,5 тыс. тонн стекольных отходов, на 32% больше, чем годом ранее. Предприятие указывает мощность оборудования по утилизации стеклоотходов в размере 203 тыс. тонн в год. При этом производительность технологического комплекса обработки стеклоотходов составляет 132 тыс. тонн вторичного сырья в год. Эти показатели относятся к разным технологическим возможностям и не должны подменять друг друга при оценке загрузки предприятия.
Для дальнейшего увеличения использования стеклобоя необходимы дополнительные поставки отходов требуемого качества. Причём важна не только их физическая доступность. Стоимость стеклобоя с учётом транспортировки и подготовки должна позволять стеклотарному заводу экономически оправданно заменять им первичное минеральное сырьё.
Предприятие ищет способы расширить сырьевую базу. В апреле 2026 года представитель «Сибстекла» Алла Денекова сообщила об испытаниях технологии извлечения стекла из балластной фракции техногрунта на подмосковном комплексе по обращению с отходами.
Для этого направления модернизация существующего оборудования и улучшение организации поставок способны увеличить объём утилизации без строительства нового стеклотарного завода. Однако результат будет зависеть от того, сколько дополнительных отходов удастся извлекать, очищать и доставлять на предприятие по приемлемой стоимости.
Таким образом, наличие свободной производительности оборудования может указывать на потребность в инвестициях за пределами самого завода — в сортировку, подготовку вторичных ресурсов и организацию их поставок.
Когда мощностей действительно недостаточно
Противоположная ситуация складывается в сегменте комбинированной упаковки на основе бумаги. Здесь ограниченность действующих мощностей сочетается с недостаточным экономическим стимулированием отбора отходов.
Согласно материалам совещания, состоявшегося в сентябре 2026 года, годовой объём образования таких отходов в России оценён в 247 тыс. тонн. При этом в расчёте учитывались два предприятия, включённые в реестр утилизаторов, с совокупной мощностью 21,6 тыс. тонн в год.
В 2025 году эти предприятия утилизировали 21,3 тыс. тонн комбинированной упаковки. Показатель близок к мощности, указанной на сентябрь 2026 года, но для точного определения загрузки необходимо учитывать возможные изменения оборудования и производительности за рассматриваемый период.
Разница между оценочным объёмом образования отходов и действующими мощностями составляет 225,4 тыс. тонн в год. Именно такую величину в представленных расчётах обозначили как дефицит. Однако она характеризует разрыв между двумя показателями, а не готовый объём отходов, который можно немедленно направить на новые предприятия.
По состоянию на сентябрь ещё восемь организаций с совокупной потенциальной мощностью 46 тыс. тонн в год готовились к включению в реестр. Даже если все эти мощности будут введены и подтверждены, их общая величина вместе с уже учтёнными предприятиями составит 67,6 тыс. тонн в год — около 27% оценочного объёма образования отходов.
Следовательно, предпосылки для расширения технологических возможностей существуют. Но будущим предприятиям придётся решать задачу обеспечения поставок.
На том же совещании исполнительный директор компании «Хартия» Александр Куртышвили сообщил, что на двух объектах сортировки компании, расположенных в Москве и Туле, суммарно отбирается около 400 тонн комбинированной упаковки в год. Материал реализуют за 2,5−3 тыс. рублей за тонну. При таком уровне выручки компания считает его отбор экономически нецелесообразным. Дополнительные трудности создают органические загрязнения, осложняющие накопление и хранение материала.
Это принципиальное обстоятельство. Между образованием отходов комбинированной упаковки и их поступлением на утилизационное предприятие находится стадия сортировки, которая должна окупать собственные затраты.
Для будущего утилизатора расчётная масса образования отходов в регионе сама по себе не гарантирует загрузки. Если сортировочным предприятиям невыгодно извлекать упаковку, а расходы на её подготовку и доставку превышают возможную выручку, новая производственная линия не получит необходимого количества материала.
Есть и ещё одно ограничение. При утилизации многослойной упаковки необходимо обеспечить применение не только извлечённого бумажного волокна, но и остальных компонентов, включая полиалюминиевую фракцию. Поэтому инвестиции в дополнительные мощности требуют оценки рынков сбыта всех получаемых материалов.
Сегмент комбинированной упаковки особенно наглядно показывает, почему промышленный дефицит нельзя определять только арифметической разницей между объёмом образования отходов и установленной мощностью предприятий. Для превращения этой разницы в реальный прирост утилизации необходимо обеспечить экономически работающую цепочку сбора, сортировки, доставки и использования полученного сырья.
Поддержка производства и спроса
Существующие меры промышленной политики затрагивают некоторые из выявленных ограничений.
В частности, в презентации Минпромторга предусмотрена возможность снижения процентной ставки по ряду программ Фонда развития промышленности на два процентных пункта для предприятий, включённых в реестр производителей товаров с использованием вторичного сырья. Применение льготы зависит от условий соответствующей программы.
Другой механизм предусмотрен постановлением Правительства РФ от 30 декабря 2024 года № 1991. Производители товаров, соответствующие установленным требованиям и подтвердившие использование вторичного сырья, могут применять понижающий коэффициент к нормативу утилизации в рамках РОП.
По данным Минпромторга, в 2025 году было одобрено 276 заявлений о подтверждении использования вторичного сырья при производстве товаров. В представленных сведениях учтено 5,558 млн тонн такого сырья.
Эти результаты показывают масштабы подтверждённого вовлечения вторичного сырья в рамках соответствующего механизма. Однако по ним нельзя определить, насколько вырос спрос на конкретные материалы, предприятия по выпуску которых испытывают недозагрузку. Кроме того, сведения Минпромторга относятся к использованию вторичного сырья в производстве товаров, тогда как упомянутый мониторинг Росприроднадзора характеризует утилизацию отходов определённым кругом предприятий. Напрямую сопоставлять указанные объёмы нельзя.
Вместе с тем меры стимулирования спроса имеют непосредственное отношение к экономике утилизаторов. Если производство товаров с использованием вторичного сырья становится выгоднее, предприятия получают дополнительные возможности для реализации своей продукции. Насколько эти возможности превратятся в устойчивые заказы, зависит от характеристик сырья, условий закупки, производственных требований и размера экономического преимущества.
Но поддержка потребителей не решает автоматически проблему извлечения отходов из общего потока. Для комбинированной упаковки столь же важно обеспечить экономическую заинтересованность сортировочных предприятий. В стекольной промышленности необходимы устойчивые поставки подготовленного стеклобоя. Для производителей вторичных полимеров существенны требования к материалам и возможности их применения в готовых изделиях.
Следовательно, меры поддержки целесообразно оценивать по их воздействию на конкретное ограничение, которое препятствует росту утилизации.
Какие мощности нужны отрасли
Потребность в строительстве нового предприятия нельзя достоверно определить, исходя только из объёма образующихся отходов. Недостаточно и показателя недозагрузки действующих заводов. Для инвестиционного решения необходимо сопоставить возможности оборудования, объёмы доступных отходов и спрос на продукцию.
В случае полимеров и макулатурного картона особое значение приобретает прогноз реализации получаемого сырья и готовых изделий. Если спрос ограничен, новые мощности могут привести преимущественно к перераспределению покупателей и заказов между действующими и новыми производствами.
В стекольной промышленности инвестиции в сортировку и подготовку способны повысить использование существующего оборудования. При этом объём дополнительной утилизации будет зависеть от доступности отходов необходимого качества и стоимости их доставки.
Для комбинированной упаковки требуется расширение производственных возможностей, однако его необходимо согласовывать с организацией отбора отходов и созданием рынков сбыта всех компонентов, получаемых при утилизации.
При оценке проектов, претендующих на государственную поддержку, особенно важен ожидаемый дополнительный объём утилизации. Его следует рассчитывать с учётом того, сколько отходов предприятие действительно сможет привлечь, какая часть этого объёма уже утилизируется другими участниками рынка и насколько устойчивым будет сбыт полученной продукции.
Если новый завод забирает отходы у действующего предприятия и продаёт продукцию тем же покупателям, рост выпуска на новой площадке ещё не означает увеличения общего объёма утилизации. Иной результат дают проекты, позволяющие вовлечь ранее неиспользуемые отходы, повысить качество вторичного сырья или создать возможности для его применения в новых видах продукции.
Поэтому важнейшим результатом инвестиций должно становиться увеличение фактической утилизации конкретных видов отходов, подтверждённое поставками и использованием полученных материалов. Именно такой подход позволяет определить, где отрасли необходим новый завод, где достаточно модернизации, а где первоочередного внимания требуют сбор отходов и развитие спроса на вторичное сырьё.