Правительство предлагает расширить направления расходования средств экологического сбора. Для рынка утилизации это означает дополнительную неопределенность: рост платежей производителей и импортеров сможет сопровождаться финансированием задач за пределами действующего перечня. Разбираем возможные последствия и условия, которые помогут сохранить связь экосбора с результатами РОП.
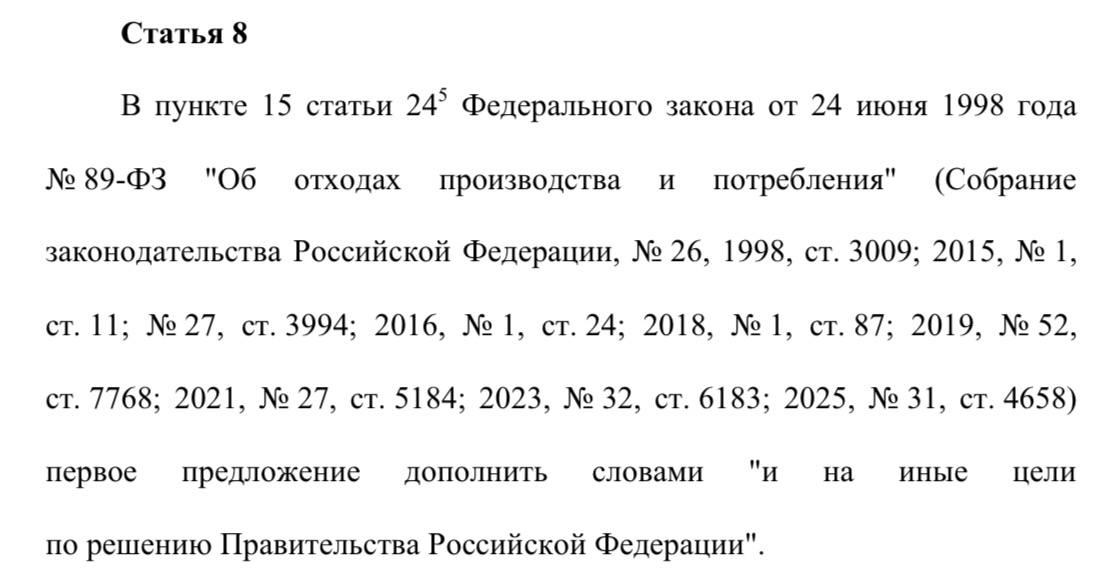
Поводом для обсуждения стал законопроект № 619−9, внесенный в составе бюджетного пакета. Его статья 8 дополняет пункт 15 статьи 24.5 закона «Об отходах производства и потребления» словами: «и на иные цели по решению Правительства Российской Федерации».
Сейчас пункт 15 статьи 24.5 закона № 89-ФЗ предусматривает обеспечение утилизации отходов от использования товаров, поддержку строительства, реконструкции и модернизации объектов обращения с отходами, обустройство мест накопления и финансирование профильных контрольных расходов Росприроднадзора. Таким образом, действующий перечень уже охватывает несколько элементов системы, включая инфраструктуру и надзор.
У этой нормы есть юридическая особенность: речь идет о расходовании средств в объеме поступившего экосбора. Сам сбор относится к неналоговым доходам федерального бюджета. Закон связывает объем поступлений с установленными направлениями расходов, однако индивидуального права плательщика на финансирование конкретного предприятия или утилизацию именно его продукции эта конструкция не создает.
Поэтому связь платежа с результатом следует оценивать на уровне всей системы: сколько отходов удается собрать и утилизировать, какие мощности появляются, какие материалы возвращаются в хозяйственный оборот. Именно эта связь позволяет объяснить бизнесу назначение расходов, которые он несет в рамках РОП.
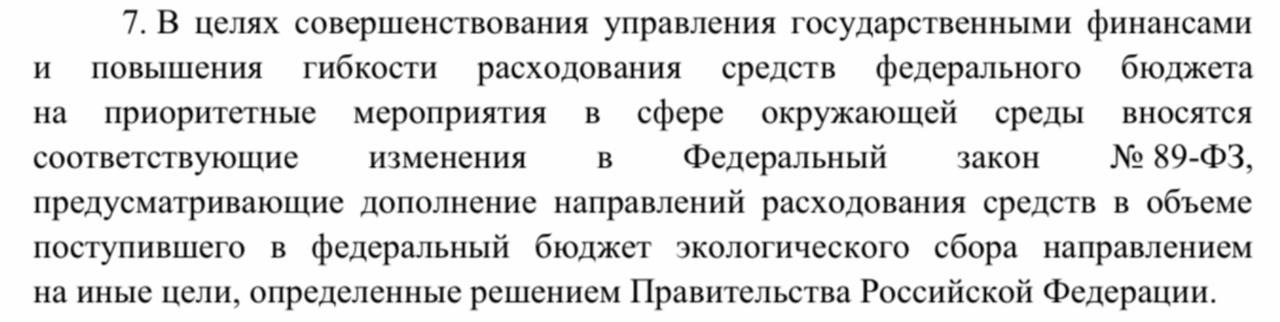
В пояснительной записке расширение перечня обосновывается гибкостью финансирования приоритетных мероприятий в сфере окружающей среды. В самой поправке экологическая направленность дополнительных целей прямо не закреплена.
Пояснительная записка помогает понять замысел разработчиков. Для определения допустимых расходов значение будет иметь принятая норма и решения, изданные на ее основании. При нынешней формулировке перечень сможет расширяться без нового изменения профильной статьи закона. Отсюда возникает вопрос: какой предел будет установлен для такого расширения и как его соблюдение можно будет проверить?
Бюджетные процедуры при этом сохраняются. Статья 38 Бюджетного кодекса требует доводить ассигнования и лимиты до конкретных получателей с указанием целей использования. Предлагаемое полномочие правительства должно реализовываться в рамках бюджетного законодательства. Для отрасли, однако, меняется содержательная граница: круг задач, на которые разрешено направлять расходы в объеме экосбора, станет шире
В статье 8 отсутствует ограничение действия поправки только 2027 годом. Кроме того, статья 45 проекта предусматривает для нее вступление в силу со дня официального опубликования закона. Если внесенная редакция будет принята, изменение начнет действовать по этому правилу.
Масштаб обсуждаемых средств уже значителен. По данным Росприроднадзора, в 2025 году сумма экосбора превысила 21,5 млрд рублей: около 13,8 млрд поступило от импортеров и 7,7 млрд — от производителей. Для оценки эффективности такого финансирования необходима сопоставимая информация о расходах и их результатах.
При этом увеличение поступлений само по себе характеризует исполнение платежных обязательств. О развитии утилизации позволяют судить другие показатели: фактически утилизированная масса отходов, загрузка предприятий, выпуск продукции из полученного сырья, доступность услуг в регионах. Эти данные нужно рассматривать вместе с бюджетными расходами. Тогда можно установить, какую часть проблем решило дополнительное финансирование и какие ограничения сохраняются.
Есть и экономический аргумент в пользу сохранения предметной связи платежа с утилизацией. По пункту 8 статьи 24.5 закона № 89-ФЗ базовая ставка экосбора формируется в том числе с учетом затрат на раздельный сбор, накопление, транспортирование, обработку, утилизацию и создание необходимой инфраструктуры. Это дает плательщику основание ожидать, что финансирование будет улучшать условия выполнения соответствующих задач.
Для предприятия такая связь имеет особое значение. Утилизация требует устойчивого поступления отходов, подходящего оборудования, подготовки сырья и сбыта полученной продукции. Недостаток финансирования любого из этих звеньев способен ограничить результат. Покупка линии при слабом сборе отходов или отсутствии потребителей продукции может дать меньший эффект, чем устранение конкретного ограничения в уже действующей производственной цепочке.
Гибкость расходов может приносить пользу, если дополнительные мероприятия помогают этой цепочке работать. Например, поддержка испытаний продукции из вторичного сырья, разработки требований к его качеству или формирования спроса могла бы повысить эффективность вложений в утилизацию. Это возможные направления развития системы; предложенная поправка сама по себе их не устанавливает. Для каждого такого решения потребуется объяснить, какую проблему оно устраняет и каким показателем будет подтвержден результат.
Другой возможный сценарий — финансирование природоохранных мероприятий, связь которых с отходами от использования товаров существенно слабее. Экологическая значимость проекта и его вклад в выполнение РОП в этом случае потребуют отдельной оценки. Если расходы на такие мероприятия будут вытеснять поддержку утилизации, производители и импортеры продолжат исполнять платежные обязанности, тогда как доступность соответствующих услуг может улучшаться медленнее.
Возможен и эффект замещения: мероприятие, прежде финансировавшееся из других бюджетных источников, начнут учитывать в расходах в объеме экосбора. Общий объем средств, направляемых на него, при этом может остаться прежним. Это аналитический сценарий, а не установленный факт. Он показывает, почему отчетность должна раскрывать изменение совокупного финансирования и достигнутого результата, включая расходы из других источников.
Для утилизаторов основной риск связан с предсказуемостью вложений. Если предполагаемая поддержка строительства или модернизации уступит место другим расходам, предприятию придется пересматривать сроки ввода оборудования, источники финансирования и стоимость услуг. Особенно чувствительными могут оказаться проекты, где без государственной поддержки трудно обеспечить приемлемый срок окупаемости. Фактический эффект будет зависеть от последующих бюджетных решений: сама поправка объемы поддержки не сокращает.
Это происходит на фоне роста обязательств бизнеса. Переходные положения закона № 451-ФЗ предусматривают утилизацию отходов от использования упаковки в отношении 55% ее массы в 2025 году и 75% в 2026 году. Рост требований делает вопрос доступности утилизации более существенным для плательщиков. Для части материалов значение могут иметь региональное расположение мощностей, расходы на доставку и подготовку отходов, возможность использования полученного сырья.
Предлагаемое расширение расходов поэтому следует обсуждать вместе с условиями, которые защитят финансирование самой утилизации. На наш взгляд, такие условия стоит закрепить до начала применения нового полномочия.
- Первое — определить в законе допустимый круг дополнительных целей и их связь с обращением с отходами от использования товаров. Даже указание на природоохранный характер расходов оставляет широкий выбор. Более предметное условие позволило бы оценивать, насколько конкретное мероприятие помогает выполнять задачи РОП.
- Второе — обеспечить предсказуемый объем поддержки утилизации на несколько лет. Основанием для его определения могла бы стать оценка потребностей по группам материалов и регионам: доступные мощности, их фактическая загрузка, стоимость сбора и доставки, подготовленные инвестиционные проекты. Произвольная фиксированная доля расходов без такой оценки также способна дать слабый результат.
- Третье — публиковать сопоставимый отчет о поступлениях, запланированных ассигнованиях и фактических расходах по направлениям. В нем целесообразно отдельно показывать суммы, направленные на дополнительные цели, основания решений, получателей и ожидаемые результаты. Это позволило бы проследить изменения приоритетов и оценить их последствия для отрасли.
- Четвертое — измерять эффект поддержки после предоставления средств. Для производственных проектов нужны данные о фактической утилизации, загрузке оборудования и использовании полученного сырья при выпуске продукции. Для иных мероприятий — показатели, объясняющие их вклад в сбор отходов, снижение затрат или спрос на вторичное сырье. Стоимость строительства и проектная мощность дают лишь часть информации об эффективности расходов.
Для производителей и импортеров порядок исполнения действующих обязанностей по РОП сохраняет значение независимо от обсуждения бюджетной поправки. Решение о самостоятельной утилизации следует принимать на основе стоимости, доступности услуг и надежности подтверждающих документов. По статье 24.2−1 закона № 89-ФЗ, при привлечении исполнителя самостоятельная утилизация подтверждается договором с лицом, включенным в реестр утилизаторов, и актами утилизации. Проверка исполнителя и реально доступной мощности остается частью такого решения.
Утилизаторам обсуждение дает повод точнее обосновывать потребность в поддержке. Для этого полезны данные о затратах на тонну утилизированных отходов, загрузке оборудования, транспортных расходах, качестве полученного сырья и устойчивости сбыта продукции. Эти показатели позволяют показать, какое ограничение устраняет финансирование и какой дополнительный результат оно обеспечит. Производителям и импортерам они помогают оценить перспективы долгосрочных договоров с предприятием.
Экологический сбор способен поддерживать развитие всей необходимой инфраструктуры, а более гибкое распределение расходов — устранять ограничения, которые мешают утилизации. Доверие к такой системе требует проверяемой связи между платежами и результатом. При расширении полномочий правительства отрасли нужны ясные критерии выбора дополнительных целей, предсказуемое финансирование утилизации и открытая оценка эффекта. Именно по этим условиям можно будет судить, насколько предложенная бюджетная поправка помогает выполнять задачи РОП.